Neue App für gesundheitliche Versicherungsleistungen eingeführt

Neue App für gesundheitliche Versicherungsleistungen eingeführt
Inhaltsverzeichnis
  1. Die Bedeutung von Gesundheitsapps
  2. Integration in bestehende Systeme
  3. Sicherheit und Datenschutz
  4. Benutzerfreundlichkeit und Zugänglichkeit
  5. Die Zukunft der Gesundheitsfürsorge

In einer Welt, in der Digitalisierung und Gesundheitsfürsorge Hand in Hand gehen, kommt die Einführung einer innovativen App für gesundheitliche Versicherungsleistungen gerade recht. Diese App verspricht, den Zugang zu Informationen und Dienstleistungen zu vereinfachen und somit das Wohlbefinden der Nutzer zu verbessern. Tauchen Sie mit uns in die Ära der digitalen Gesundheitsversorgung ein und entdecken Sie, wie diese technologische Neuerung die Interaktion mit Ihren Versicherungsleistungen revolutionieren könnte.

Die Bedeutung von Gesundheitsapps

Gesundheitsapps haben das Potenzial, den Umgang mit Versicherungsleistungen erheblich zu optimieren. Durch die Bereitstellung einer zentralisierten Informationsplattform ermöglichen sie einen schnellen und übersichtlichen Zugriff auf relevante Daten und verbessern somit die User Experience (UX) für Versicherungsnehmer. Eine solche Plattform kann dazu beitragen, die Kommunikation zwischen dem Versicherungsnehmer und der Versicherung zu beschleunigen und Missverständnisse zu vermeiden. Zudem unterstützen Gesundheitsapps die digitale Gesundheitsversorgung, indem sie es den Nutzern erlauben, ihre Gesundheitsdaten effizient zu verwalten und bei Bedarf direkt an den zuständigen Leistungserbringer zu übermitteln. Dies führt nicht nur zu einer gesteigerten Effizienz, sondern kann auch die Qualität der Versorgung und das gesundheitliche Outcome positiv beeinflussen.

Integration in bestehende Systeme

Die nahtlose Eingliederung einer neuen App in existierende Gesundheitssysteme stellt einen bedeutsamen Schritt dar, um die Effizienz von Versicherungsdienstleistungen zu steigern. Durch die Verwendung von technologisch ausgefeilten Schnittstellen, den sogenannten APIs, ist es möglich, dass die App Daten sicher und schnell austauschen kann, was für Anwender und Dienstleister gleichermaßen von Vorteil ist. Durch die Integration können Nutzer der App ihre Informationen problemlos verwalten und mit den Versicherungsanbietern teilen, was langwierige Prozesse erheblich vereinfacht. Außerdem ermöglicht die Systemintegration, dass die App die vorhandenen Ressourcen optimal nutzt, wodurch die App-Nutzung intuitiv und zugänglich wird. Die Verknüpfung mit bestehenden Gesundheitssystemen sorgt somit für eine Harmonisierung von digitalen Prozessen und trägt dadurch zur Verbesserung der gesundheitlichen Versorgung bei.

Sicherheit und Datenschutz

Im Kontext digitaler Gesundheitsdienstleistungen nimmt der Datenschutz eine zentrale Rolle ein. Die neue App für gesundheitliche Versicherungsleistungen legt großen Wert auf die Sicherheit der Nutzerdaten und die Wahrung der Privatsphäre. Umfangreiche Sicherheitsmaßnahmen wurden implementiert, um sicherzustellen, dass persönliche Informationen vor unberechtigtem Zugriff geschützt sind. Eine der Kerntechnologien, die in dieser Anwendung zum Einsatz kommt, ist die End-to-End-Verschlüsselung. Diese stellt sicher, dass Informationen nur zwischen dem sendenden und dem empfangenden Endgerät entschlüsselt werden können, wodurch die Daten während der Übertragung vor Eingriffen Dritter sicher sind. Des Weiteren werden regelmäßige Updates und Patches bereitgestellt, um Sicherheitslücken proaktiv zu schließen und die App auf dem neuesten Stand der Technik zu halten. Nutzer können sich darauf verlassen, dass ihre sensiblen Gesundheitsinformationen mit höchster Sorgfalt behandelt und vor Missbrauch geschützt werden.

Benutzerfreundlichkeit und Zugänglichkeit

Die Barrierefreie Gestaltung ist ein Kernelement in der Entwicklung moderner Anwendungen. Die neu eingeführte App für gesundheitliche Versicherungsleistungen legt ein besonderes Augenmerk auf die Benutzerfreundlichkeit und die Barrierefreiheit. Durch eine intuitive Benutzeroberfläche wird gewährleistet, dass Nutzerinnen und Nutzer sich schnell zurechtfinden und alle Funktionen ohne umfangreiche Einarbeitung nutzen können. Die Barrierefreiheit spielt dabei eine zentrale Rolle, um sicherzustellen, dass Menschen mit körperlichen Einschränkungen gleichermaßen Zugang zu den Gesundheitsdienstleistungen erhalten. Dies schließt die Implementierung von Funktionen ein, die beispielsweise die Lesbarkeit durch Kontrastanpassungen verbessern oder die Navigation durch Sprachsteuerung ermöglichen. Ziel ist es, allen Personen unabhängig von technischen Vorkenntnissen oder individuellen Herausforderungen einen problemlosen Zugriff auf die App zu ermöglichen und somit eine inklusive Erfahrung zu schaffen.

Die Zukunft der Gesundheitsfürsorge

Die Einführung einer neuen App für gesundheitliche Versicherungsleistungen markiert einen signifikanten Schritt in der digitalen Transformation der Gesundheitsfürsorge. Vor dem Hintergrund rasanter technologischer Weiterentwicklungen steht die Skalierbarkeit dieser digitalen Lösungen im Zentrum der zukünftigen Gesundheitslandschaft. Flexibilität und Anpassungsfähigkeit sind im Gesundheits-App-Ökosystem unerlässlich, um nicht nur auf aktuelle, sondern auch auf zukünftige Anforderungen reagieren zu können. Die digitale Gesundheitsfürsorge muss sich stetig weiterentwickeln, um mit den Innovationen in der Medizintechnologie, der Datenverarbeitung und der personalisierten Medizin Schritt zu halten. Die neue App könnte dabei als Prototyp dienen, der zeigt, wie Anwendungen durch Integration von künstlicher Intelligenz, Big Data und interoperablen Gesundheitsdaten kontinuierlich verbessert werden können, um eine umfassende und effiziente Patientenversorgung zu gewährleisten. In der Zukunft der Gesundheitsfürsorge wird es darum gehen, ein Gleichgewicht zwischen menschlicher Empathie und technischer Präzision zu finden und dabei das Wohl der Patienten in den Mittelpunkt zu stellen.

Ähnlich
Mammutanhörung im Gesundheitsausschuss zur GKV-Reform: weiteres Sparen erforderlich
Mammutanhörung im Gesundheitsausschuss zur GKV-Reform: weiteres Sparen erforderlich

Mehr als zehn Stunden, Dutzende Sachverständige, ein Ausschuss, der an seine Kapazitätsgrenzen kommt: Die Mammutanhörung im Gesundheitsausschuss zur geplanten GKV-Reform hat vor allem eines offengelegt, und zwar die Größenordnung des Finanzlochs. Nach Berechnungen aus Kassen- und Institutsumfeld drohen 2025 und 2026 erneut Milliarden-Defizite, während zugleich Beiträge und Bundeszuschüsse politisch umkämpft bleiben. Die zentrale Frage lautet deshalb nicht mehr, ob gespart werden muss, sondern wo, wie schnell und mit welchen Folgen. Die Milliardenlücke wird zum politischen Stresstest Wie groß ist das Problem wirklich, und warum wirkt es plötzlich so unbeherrschbar? In der Anhörung prallten mehrere Zahlenwelten aufeinander, dennoch zeichnete sich ein gemeinsamer Kern ab: Die Gesetzliche...
Neue Leitung im Gesundheitsministerium: Implikationen der GKV-Reform
Neue Leitung im Gesundheitsministerium: Implikationen der GKV-Reform

Berlin sort aus einer Phase des politischen Übergangs, und im Bundesgesundheitsministerium werden die Karten neu gemischt, während die Gesetzliche Krankenversicherung (GKV) unter finanziellem Dauerstress steht. Eine neue Leitung bedeutet nicht automatisch einen Kurswechsel, aber sie verschiebt Prioritäten, Gesprächskanäle und Tempo, und genau das kann die nächste Reformwelle prägen. Für Beitragszahlende, Kassen, Kliniken und Praxen geht es um mehr als Personalien: Es geht um Milliarden, um Leistungsversprechen und um die Frage, wer die nächste Lücke schließt. Ein Wechsel, viele Baustellen gleichzeitig Wer jetzt Verantwortung übernimmt, erbt ein System unter Druck, und die Zahlen sind der unbestechliche Taktgeber. Der GKV-Schätzerkreis, in dem Bundesgesundheitsministerium, Bundesamt für...
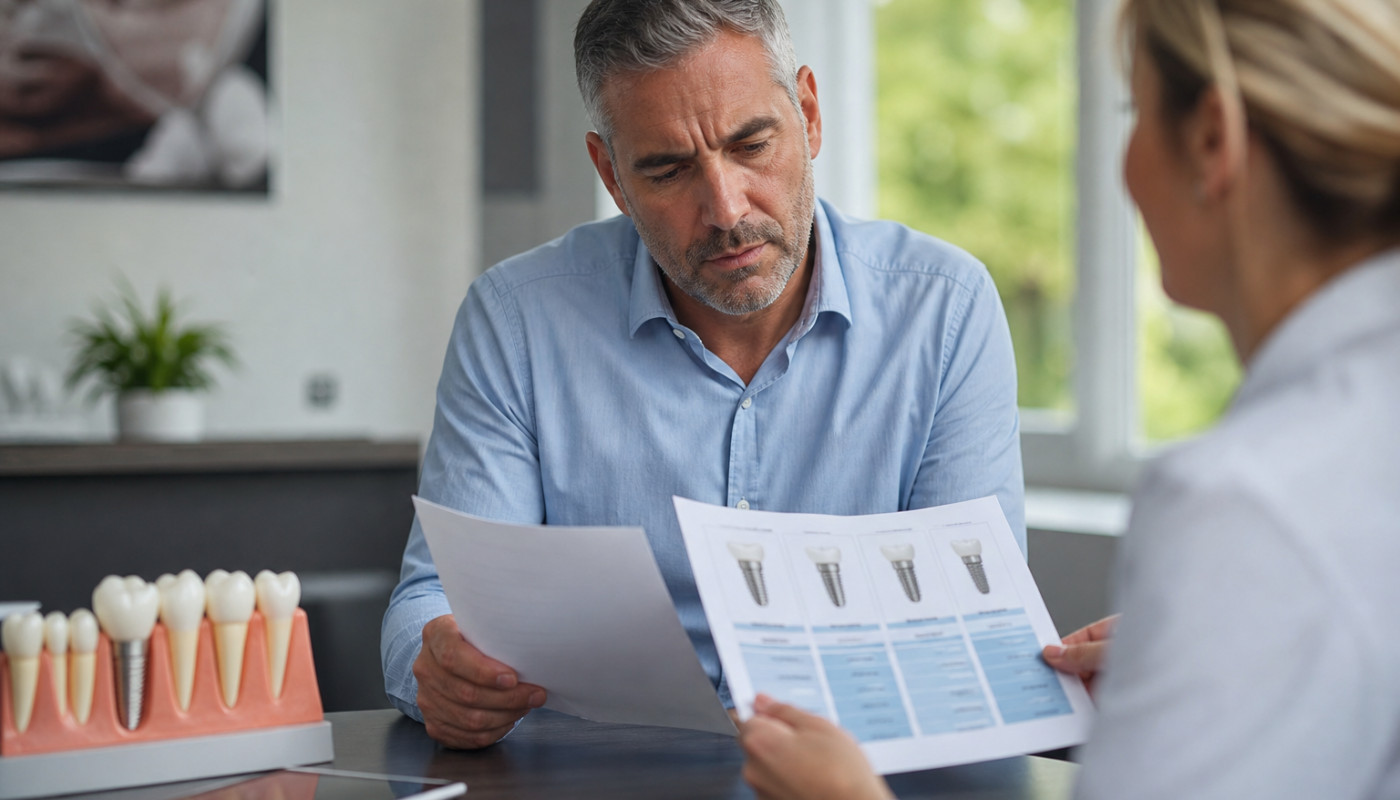
Vergleich von Zahnersatz: Erhebliche Preisunterschiede bei Kostenvoranschlägen für Implantate
Vergleich von Zahnersatz: Erhebliche Preisunterschiede bei Kostenvoranschlägen für Implantate

Warum kostet dasselbe Implantat mal 2.300 Euro und mal 5.800 Euro? Eine Auswertung von Heil- und Kostenplänen zeigt: Bei Zahnersatz, besonders bei Implantaten, klaffen die Angebote je nach Praxis, Labor und Materialwahl teils drastisch auseinander, obwohl die medizinische Ausgangslage ähnlich ist. Für Patientinnen und Patienten wird der Kostenvoranschlag damit zum entscheidenden Dokument, denn er bestimmt nicht nur den Eigenanteil, sondern oft auch die Behandlungsentscheidung, und er lässt sich vergleichen, verhandeln und mit Zuschüssen kombinieren. Wenn das Angebot doppelt so teuer ist Die Spanne ist real, und sie hat mehrere Ursachen, die sich im Heil- und Kostenplan oft schon ablesen lassen. Für ein einzelnes Implantat mit Krone bewegen sich Gesamtsummen in Deutschland je nach Region...
GKV-Reform: Ein Überblick über die wichtigsten Beschlüsse
GKV-Reform: Ein Überblick über die wichtigsten Beschlüsse

Die gesetzliche Krankenversicherung steht politisch unter Druck, denn steigende Ausgaben, eine alternde Bevölkerung und ein seit Jahren wachsender Reformstau treffen auf Beitragszahler, die schon heute hohe Abgaben schultern. Was hat die jüngste GKV-Reform tatsächlich beschlossen, und was bedeutet das für Versicherte, Praxen und Kliniken? Der Überblick ordnet die wichtigsten Entscheidungen ein, benennt strittige Punkte, und zeigt, wo sich im Alltag spürbare Veränderungen abzeichnen. Mehr Geld, aber nicht grenzenlos Wer bezahlt am Ende die Rechnung? Genau daran entzündet sich jede GKV-Reform, weil sie in einem System ansetzt, das im Kern umlagefinanziert ist, also von den laufenden Einnahmen aus Beiträgen lebt, und dessen Ausgaben seit Jahren schneller wachsen als die beitragspflichtigen...
OLG Frankfurt am Main: Bei Lipödem muss die private Krankenversicherung die Kosten für eine Hautstraffung nach einer Fettabsaugung übernehmen
OLG Frankfurt am Main: Bei Lipödem muss die private Krankenversicherung die Kosten für eine Hautstraffung nach einer Fettabsaugung übernehmen

Ein Urteil des Oberlandesgerichts Frankfurt am Main rückt eine Frage ins Zentrum, die viele Lipödem-Patientinnen nach einer Liposuktion beschäftigt: Wer zahlt, wenn die Operation zwar die Schmerzen lindert, danach aber überschüssige Haut bleibt, die erneut Beschwerden verursacht? Das Gericht stellt klar, dass eine private Krankenversicherung die Kosten einer Hautstraffung übernehmen muss, wenn sie medizinisch notwendig ist und nicht als bloße Kosmetik abgetan werden kann, und es liefert damit wichtige Leitplanken für ähnliche Streitfälle. Wenn „Kosmetik“ plötzlich krank macht Wer nach einer Fettabsaugung wegen Lipödem mit Hautüberschüssen kämpft, kennt das Dilemma: Die Liposuktion kann Druckschmerzen reduzieren und Beweglichkeit verbessern, doch das Gewebe verändert sich, und nicht...
Trotz reform der gesetzlichen krankenkassen: erhebliche beitragssteigerungen ab 2027 für versicherte und arbeitgeber
Trotz reform der gesetzlichen krankenkassen: erhebliche beitragssteigerungen ab 2027 für versicherte und arbeitgeber

Die Beitragsdebatte ist zurück, und diesmal geht es nicht um Nuancen, sondern um spürbare Mehrkosten. Trotz der beschlossenen Reformen in der gesetzlichen Krankenversicherung (GKV) mehren sich die Warnungen, dass Versicherte und Arbeitgeber ab 2027 mit deutlichen Beitragssprüngen rechnen müssen, weil die Ausgaben schneller wachsen als die Einnahmen und zugleich teure Strukturprobleme ungelöst bleiben. Wer heute auf stabile Sätze setzt, unterschätzt den Druck aus Demografie, Pflege, Kliniken und Arzneimitteln, und der trifft am Ende beide Seiten der Lohnabrechnung. Die Rechnung geht nicht mehr auf Warum droht der Sprung gerade ab 2027? Weil sich mehrere Kostentreiber überlagern, während der Beitragstopf in einem System mit lohnabhängiger Finanzierung nur begrenzt mitwächst. Die...
Analyse von privaten Krankenversicherungstarifen – bestens gesund mit optimalen Konditionen
Analyse von privaten Krankenversicherungstarifen – bestens gesund mit optimalen Konditionen

Wer in Deutschland privat krankenversichert ist oder den Wechsel erwägt, steht 2026 vor einer heiklen Gemengelage, denn die Prämien steigen vielerorts spürbar, gleichzeitig werben Anbieter mit „Top-Leistungen“ und digitalen Services, und auf den zweiten Blick entscheidet oft das Kleingedruckte über Tausende Euro. Welche Tarifmerkmale zählen wirklich, wie lassen sich Konditionen belastbar vergleichen, und wo lauern Kostenfallen? Eine nüchterne Analyse zeigt, worauf Versicherte jetzt achten müssen, um medizinisch bestens abgesichert zu sein, ohne sich finanziell festzufahren. Warum PKV-Beiträge gerade so stark drücken Die Rechnung ist simpel, die Folgen sind es nicht. Private Krankenversicherer kalkulieren nach dem Äquivalenzprinzip, also risikogerecht und lebenslang, und genau diese...
BGH entscheidet: Unwirksame Klauseln in Krankentagegeldversicherungen dürfen nicht einfach ersetzt werden
BGH entscheidet: Unwirksame Klauseln in Krankentagegeldversicherungen dürfen nicht einfach ersetzt werden

Ein Urteil des Bundesgerichtshofs (BGH) bringt Bewegung in den Markt der Krankentagegeldversicherung: Unwirksame Vertragsklauseln dürfen nicht einfach durch neue Bedingungen ersetzt werden, nur weil das für Versicherer praktisch wäre. Für Versicherte ist das mehr als eine juristische Spitzfindigkeit, denn es geht um die Frage, ob und wie Leistungen gekürzt oder Verträge angepasst werden können, wenn zentrale Regelungen im Kleingedruckten einer Kontrolle nicht standhalten. Wer Krankentagegeld bezieht oder darauf angewiesen ist, sollte die Tragweite kennen. Was der BGH den Versicherern untersagt Kann ein Versicherer eine unwirksame Klausel im Nachhinein „heilen“, indem er sie durch eine neue, wirksame Regel ersetzt, und zwar ohne echte Zustimmung der Kundinnen und Kunden? Genau hier setzt...
Krankenkassen und kassenärztliche Vereinigungen erleiden durch zweifelhafte Kapitalanlagen weitere Verluste in Millionenhöhe
Krankenkassen und kassenärztliche Vereinigungen erleiden durch zweifelhafte Kapitalanlagen weitere Verluste in Millionenhöhe

Wieder zweistellige Millionenverluste, wieder Fragen nach der Kontrolle: Gesetzliche Krankenkassen und kassenärztliche Vereinigungen (KVen) geraten wegen Kapitalanlagen unter Druck, die sich im Nachhinein als riskant oder zweifelhaft erweisen. Brisant ist nicht nur die Summe, sondern der Zeitpunkt, denn Kassen verweisen auf steigende Ausgaben und Beitragssätze, während Patienten und Beitragszahler Stabilität erwarten. Wie konnte Geld aus Pflichtbeiträgen in Konstruktionen fließen, deren Risiken offenbar unterschätzt wurden, und wer zieht daraus jetzt Konsequenzen? Wenn Beitragsgeld an den Märkten verbrennt Dass Krankenkassen Geld anlegen, ist zunächst weder ungewöhnlich noch verboten, denn Liquiditätsreserven, Rückstellungen und zeitweise nicht benötigte Mittel dürfen innerhalb enger...
Weniger Komplexität, mehr Klarheit: Einführung einer neuen Zahnzusatzversicherung auf dem Markt
Weniger Komplexität, mehr Klarheit: Einführung einer neuen Zahnzusatzversicherung auf dem Markt

Ein neuer Tarif für Zahnzusatzversicherungen verspricht genau das, woran viele Angebote bislang scheitern: weniger Kleingedrucktes, klarere Leistungen und schnelleres Verständnis schon vor dem Abschluss. Der Zeitpunkt ist nicht zufällig, denn Zahnersatz bleibt eine der größten privaten Gesundheitsausgaben in Deutschland, während gesetzliche Kassen häufig nur einen Teil der Kosten abdecken. Für Verbraucherinnen und Verbraucher stellt sich damit erneut die Frage, wie viel Schutz sinnvoll ist, welche Leistungen tatsächlich ankommen und woran man einen guten Tarif erkennt. Warum Zahnarztkosten weiterhin ein Budget-Risiko sind Wer einmal einen Heil- und Kostenplan in den Händen hatte, kennt den Moment, in dem aus einem gewöhnlichen Zahnarzttermin ein handfester Posten im Haushaltsbudget wird...
Gut zu wissen: Rückkehr in die private Krankenversicherung durch vermeintliche Beschäftigung im Ausland
Gut zu wissen: Rückkehr in die private Krankenversicherung durch vermeintliche Beschäftigung im Ausland

Ein neuer Trend in Beratungsforen und Social Media verspricht einen „Trick“: Wer in die private Krankenversicherung (PKV) zurück will, müsse nur eine scheinbare Auslandsbeschäftigung konstruieren, um sich der deutschen Versicherungspflicht zu entziehen. Klingt bequem, kann aber teuer werden, denn Krankenkassen, Rentenversicherungsträger und Finanzämter prüfen grenzüberschreitende Arbeitsmodelle inzwischen deutlich schärfer, und bei Scheinselbstständigkeit oder Scheinentsendungen drohen hohe Nachzahlungen sowie strafrechtliche Risiken. Der vermeintliche Auslandsjob als Abkürzung Ein Vertrag in der Schublade, eine ausländische Firma auf dem Papier und schon zurück in die PKV? Genau so wird es in manchen „Gestaltungs“-Anleitungen dargestellt, häufig mit dem Versprechen, die gesetzliche...
Niedersächsisches Gericht entscheidet: Keine Kostenerstattung durch Krankenkasse für Abnehmspritzen bei Hormonstörungen

Niedersächsisches Gericht entscheidet: Keine Kostenerstattung durch Krankenkasse für Abnehmspritzen bei Hormonstörungen

Ein Urteil aus Niedersachsen bremst Hoffnungen vieler Patientinnen und Patienten: Wer wegen hormoneller Störungen stark zunimmt und zu Abnehmspritzen wie GLP‑1‑Rezeptoragonisten greift, kann die Kosten nicht ohne Weiteres der gesetzlichen Krankenkasse aufbürden. Das Gericht stellte klar, dass es für eine Erstattung klare arzneimittelrechtliche Zulassungen und einen eng definierten Leistungsanspruch braucht, auch wenn der Leidensdruck hoch ist und Adipositas gesundheitlich schwer wiegt. Der Beschluss ist ein Signal in einer aufgeheizten Debatte um teure neue Medikamente. Warum das Gericht „nein“ sagte Wie weit reicht der Leistungsanspruch der gesetzlichen Krankenversicherung, wenn moderne Medikamente medizinisch plausibel wirken, aber nicht exakt für den konkreten Fall vorgesehen sind?...