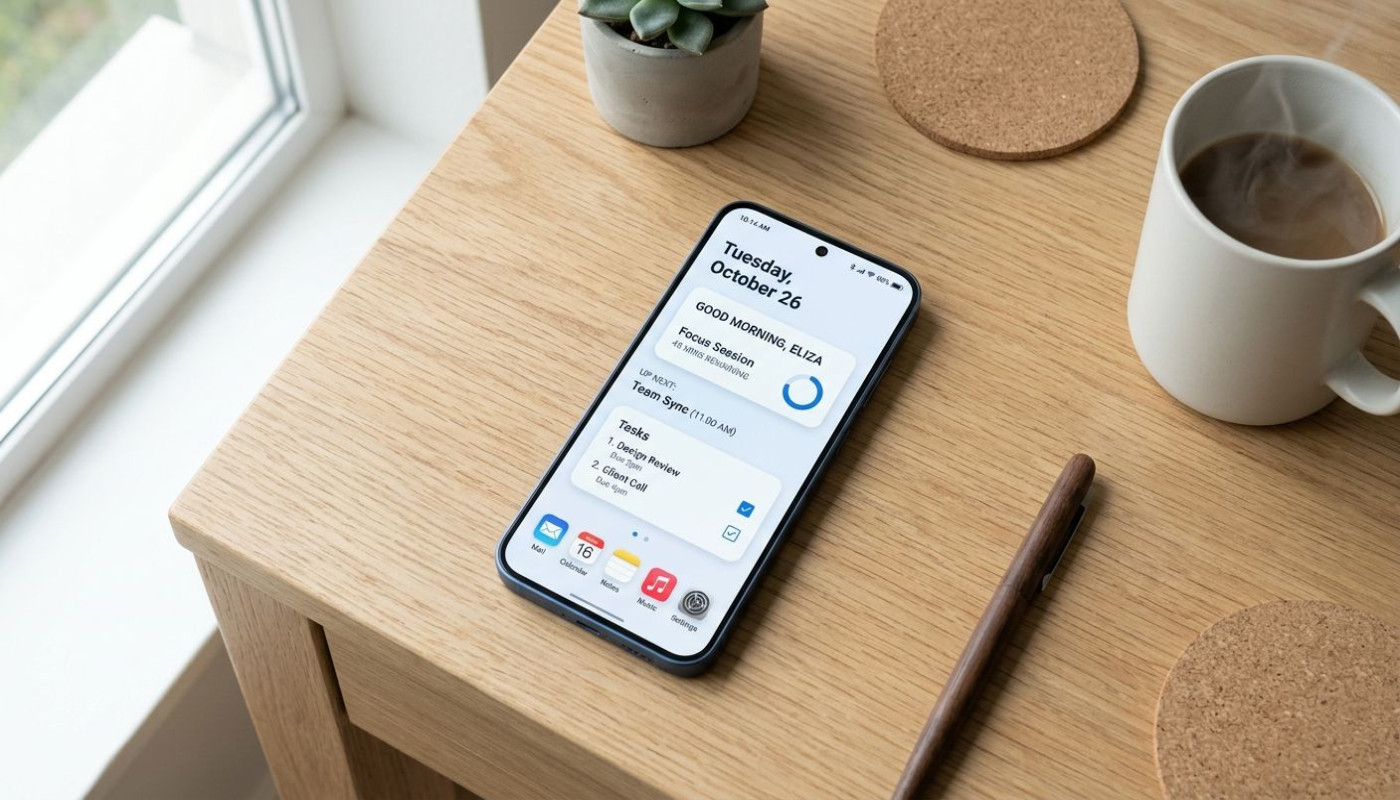
Aktuelles Update 2026 für die App „Private Krankenversicherung Pro“

Aktuelles Update 2026 für die App „Private Krankenversicherung Pro“
Inhaltsverzeichnis
  1. Neue Benutzeroberfläche vorgestellt
  2. Erweiterte Tarifvergleichsfunktion
  3. Verbesserte Datensicherheit implementiert
  4. Integration digitaler Gesundheitsservices
  5. Individuelle Benachrichtigungen und Erinnerungen

Die neueste Aktualisierung 2026 für die App zur privaten Krankenversicherung bringt bedeutende Verbesserungen und innovative Funktionen mit sich. Wer nach modernen Lösungen für den Gesundheitsbereich sucht, wird von den frischen Funktionen und erweiterten Möglichkeiten begeistert sein. Entdecken Sie im Folgenden, wie dieses Update die Nutzungserfahrung maßgeblich beeinflusst und welche Vorteile es für Versicherte bereithält.

Neue Benutzeroberfläche vorgestellt

Mit dem App-Update 2026 für die Anwendung Private Krankenversicherung Pro wurde die Benutzeroberfläche umfassend überarbeitet, um eine deutlich gesteigerte User Experience zu gewährleisten. Die Navigation innerhalb der App ist nun deutlich intuitiver gestaltet: Wichtige Funktionen rund um digitales Gesundheitsmanagement sind übersichtlicher angeordnet, sodass Nutzer unmittelbar auf relevante Services zugreifen können. Besonders die strukturierte Menüführung, neue Icons und optimierte Farbkontraste tragen dazu bei, dass Nutzerfreundlichkeit erheblich verbessert wurde. Visuelle Anpassungen wie größere Schaltflächen, klarere Typografie sowie adaptive Layouts sorgen darüber hinaus für eine angenehmere Bedienung auf unterschiedlichen Endgeräten.

Im Zuge der Überarbeitung wurde besonders darauf geachtet, dass sowohl neue als auch erfahrene Nutzer sich sofort zurechtfinden. Die wichtigsten Elemente rund um private Krankenversicherung sind jetzt zentral platziert, während ergänzende Informationen in übersichtlichen Dropdown-Menüs hinterlegt sind. Zusätzlich erleichtert eine dynamische Suchfunktion das schnelle Auffinden von Leistungen und Dokumenten. Durch diese Maßnahmen wird die Interaktion mit dem digitalen Gesundheitsmanagement vereinfacht und Wartezeiten auf relevante Informationen werden reduziert. Der Fokus auf Nutzerfreundlichkeit ist ein entscheidender Bestandteil des Updates und wurde in enger Abstimmung mit Feedback aus der Community umgesetzt.

Zusammenfassen lässt sich festhalten, dass die App durch das Update nicht nur optisch moderner wirkt, sondern auch funktional einen großen Schritt nach vorne gemacht hat. Das überarbeitete Design sorgt für eine barrierearme Nutzung und setzt neue Maßstäbe in puncto User Experience innerhalb der Branche für private Krankenversicherung. Wesentlich ist, dass durch die neuen Features und die intuitive Benutzeroberfläche das App-Update einen echten Mehrwert für alle Nutzergruppen bietet und das digitale Gesundheitsmanagement leichter zugänglich macht.

Erweiterte Tarifvergleichsfunktion

Mit dem aktuellen Update 2026 für die App Private Krankenversicherung Pro präsentiert sich die neue Tarifvergleichsfunktion als Meilenstein in der App-Entwicklung für digitale Tools im Versicherungsbereich. Nutzer profitieren nun von einem noch schnelleren und übersichtlicheren Tarifvergleich, da der zugrunde liegende Algorithmus gezielt auf die individuellen Bedürfnisse angepasst wurde. Dies ermöglicht eine präzise Auswahl zwischen verschiedenen Angeboten aus der privaten Krankenversicherung, wobei sämtliche Versicherungsübersichten und wichtige Details kompakt dargestellt werden. Zusatzoptionen wie Filter nach Leistungsumfang, Selbstbeteiligung oder speziellen Services, beispielsweise für Zahnzusatz oder Auslandsschutz, erweitern das Spektrum des Tarifvergleichs erheblich. Die intuitive Bedienung unterstützt auch Anwender ohne technische Vorkenntnisse dabei, innerhalb weniger Minuten die optimalen Tarife zu identifizieren und miteinander zu vergleichen. Damit hebt sich Private Krankenversicherung Pro durch ihre innovative Tarifvergleichsfunktion deutlich von anderen digitalen Tools ab und setzt neue Maßstäbe in der Versicherungsübersicht für Privatkunden.

Verbesserte Datensicherheit implementiert

Mit dem aktuellen Sicherheitsupdate der App Private Krankenversicherung Pro werden fortschrittliche technische Maßnahmen zur Gewährleistung von Datensicherheit implementiert. Besonders im Bereich der privaten Krankenversicherung nimmt der Schutz sensibler Gesundheitsdaten eine herausragende Rolle ein. Die App setzt ab sofort auf eine moderne Ende-zu-Ende-Verschlüsselung, die sämtliche Kommunikation zwischen Endgerät und Server vollständig absichert. Durch dieses Verfahren ist sichergestellt, dass Unbefugte weder auf persönliche Informationen noch auf vertrauliche medizinische Daten zugreifen können.

Der Datenschutz wird durch mehrstufige Authentifizierungsverfahren weiter gestärkt. Neben einer gesicherten Verschlüsselungstechnologie werden regelmäßige Penetrationstests durchgeführt, um mögliche Schwachstellen frühzeitig zu identifizieren und auszuschließen. Für Nutzerinnen und Nutzer der privaten Krankenversicherung bedeutet dies eine deutliche Erhöhung der Sicherheit ihrer Daten. Die App erfüllt sämtliche aktuellen gesetzlichen Anforderungen und übertrifft in vielen Punkten die branchenspezifischen Standards. Das reflektiert die konsequente Ausrichtung auf maximale Datensicherheit und nachhaltigen Schutz der Privatsphäre innerhalb der digitalen Gesundheitswelt.

Integration digitaler Gesundheitsservices

Mit dem aktuellen Update 2026 für die Gesundheits-App „Private Krankenversicherung Pro“ wurde das Angebot digitaler Gesundheitsservices deutlich erweitert. Zu den neuen Funktionen zählen Telemedizin, bei der Versicherte unkompliziert ärztlichen Rat per Video erhalten, sowie eine modernisierte digitale Dokumentenverwaltung, die medizinische Unterlagen und Rechnungen sicher verwahrt und jederzeit zugänglich macht. Besonders die Förderung der Interoperabilität innerhalb der App ermöglicht es, verschiedene Gesundheitsdaten nahtlos zwischen Versicherten, Ärzten und Versicherern auszutauschen. Dies führt zu einer spürbaren Erleichterung im Alltag aller Nutzer, da Anträge und Abrechnungen effizienter abgewickelt werden und der Zugriff auf Gesundheitsinformationen stets gewährleistet ist.

Für die Versicherten der privaten Krankenversicherung bedeutet diese Innovation eine deutliche Steigerung des Komforts und der Selbstbestimmung bei der Nutzung ihrer Gesundheits-App. Wartezeiten für Arztbesuche verkürzen sich durch Telemedizin, und die Organisation aller gesundheitsbezogenen Angelegenheiten wird durch digitale Tools übersichtlicher gestaltet. Die Integration digitaler Gesundheitsservices trägt dazu bei, medizinische Betreuung flexibler und den Verwaltungsaufwand geringer zu halten. Die Umsetzung dieser fortschrittlichen Funktionen liegt in den Händen des Leiters für digitale Innovation, der die kontinuierliche Weiterentwicklung im Sinne der Anwender sicherstellt und so die App als Vorreiter im Bereich privater Krankenversicherungen positioniert.

Individuelle Benachrichtigungen und Erinnerungen

Mit dem aktuellen Update 2026 für die App Private Krankenversicherung Pro steht Nutzerinnen und Nutzern nun eine neue, personalisierbare Form der Push-Benachrichtigung zur Verfügung. Diese Benachrichtigung ermöglicht es, gezielt an bevorstehende Termine, notwendige Dokumenteneinreichungen oder wichtige Fristen zu erinnern. Durch die Integration dieser App-Features wird die Kommunikation zwischen dem Versicherungsanbieter und den Versicherten deutlich effizienter, da Informationen nicht mehr verloren gehen und alles übersichtlich im Benachrichtigungssystem der App gesammelt wird.

Ein wesentlicher Vorteil dieser Erinnerung ist die direkte Förderung der Gesundheitsvorsorge. Dank individuell einstellbarer Push-Benachrichtigung können Nutzer zum Beispiel an fällige Vorsorgeuntersuchungen, Impfauffrischungen oder an die rechtzeitige Einreichung von Rechnungen erinnert werden. Die App unterstützt damit aktiv die private Krankenversicherung, indem sie den Nutzer an alle relevanten Schritte im Versicherungsprozess erinnert und ihm so Sicherheit gibt, keine Frist zu versäumen.

Schließlich trägt die neue Funktion dazu bei, dass Nutzer ihre private Krankenversicherung insgesamt strukturierter und stressfreier managen können. Die Erinnerung reduziert das Risiko von Nachteilen durch vergessene Fristen und verbessert die Übersichtlichkeit aller Gesundheitsvorsorge-Maßnahmen. Mit den neuen App-Features wird außerdem ein zeitgemäßer Service angeboten, der auf die individuellen Wünsche und den Alltag der Versicherten zugeschnitten ist.

Ähnlich
Mammutanhörung im Gesundheitsausschuss zur GKV-Reform: weiteres Sparen erforderlich
Mammutanhörung im Gesundheitsausschuss zur GKV-Reform: weiteres Sparen erforderlich

Mehr als zehn Stunden, Dutzende Sachverständige, ein Ausschuss, der an seine Kapazitätsgrenzen kommt: Die Mammutanhörung im Gesundheitsausschuss zur geplanten GKV-Reform hat vor allem eines offengelegt, und zwar die Größenordnung des Finanzlochs. Nach Berechnungen aus Kassen- und Institutsumfeld drohen 2025 und 2026 erneut Milliarden-Defizite, während zugleich Beiträge und Bundeszuschüsse politisch umkämpft bleiben. Die zentrale Frage lautet deshalb nicht mehr, ob gespart werden muss, sondern wo, wie schnell und mit welchen Folgen. Die Milliardenlücke wird zum politischen Stresstest Wie groß ist das Problem wirklich, und warum wirkt es plötzlich so unbeherrschbar? In der Anhörung prallten mehrere Zahlenwelten aufeinander, dennoch zeichnete sich ein gemeinsamer Kern ab: Die Gesetzliche...
Neue Leitung im Gesundheitsministerium: Implikationen der GKV-Reform
Neue Leitung im Gesundheitsministerium: Implikationen der GKV-Reform

Berlin sort aus einer Phase des politischen Übergangs, und im Bundesgesundheitsministerium werden die Karten neu gemischt, während die Gesetzliche Krankenversicherung (GKV) unter finanziellem Dauerstress steht. Eine neue Leitung bedeutet nicht automatisch einen Kurswechsel, aber sie verschiebt Prioritäten, Gesprächskanäle und Tempo, und genau das kann die nächste Reformwelle prägen. Für Beitragszahlende, Kassen, Kliniken und Praxen geht es um mehr als Personalien: Es geht um Milliarden, um Leistungsversprechen und um die Frage, wer die nächste Lücke schließt. Ein Wechsel, viele Baustellen gleichzeitig Wer jetzt Verantwortung übernimmt, erbt ein System unter Druck, und die Zahlen sind der unbestechliche Taktgeber. Der GKV-Schätzerkreis, in dem Bundesgesundheitsministerium, Bundesamt für...
Vergleich von Zahnersatz: Erhebliche Preisunterschiede bei Kostenvoranschlägen für Implantate
Vergleich von Zahnersatz: Erhebliche Preisunterschiede bei Kostenvoranschlägen für Implantate

Warum kostet dasselbe Implantat mal 2.300 Euro und mal 5.800 Euro? Eine Auswertung von Heil- und Kostenplänen zeigt: Bei Zahnersatz, besonders bei Implantaten, klaffen die Angebote je nach Praxis, Labor und Materialwahl teils drastisch auseinander, obwohl die medizinische Ausgangslage ähnlich ist. Für Patientinnen und Patienten wird der Kostenvoranschlag damit zum entscheidenden Dokument, denn er bestimmt nicht nur den Eigenanteil, sondern oft auch die Behandlungsentscheidung, und er lässt sich vergleichen, verhandeln und mit Zuschüssen kombinieren. Wenn das Angebot doppelt so teuer ist Die Spanne ist real, und sie hat mehrere Ursachen, die sich im Heil- und Kostenplan oft schon ablesen lassen. Für ein einzelnes Implantat mit Krone bewegen sich Gesamtsummen in Deutschland je nach Region...
GKV-Reform: Ein Überblick über die wichtigsten Beschlüsse
GKV-Reform: Ein Überblick über die wichtigsten Beschlüsse

Die gesetzliche Krankenversicherung steht politisch unter Druck, denn steigende Ausgaben, eine alternde Bevölkerung und ein seit Jahren wachsender Reformstau treffen auf Beitragszahler, die schon heute hohe Abgaben schultern. Was hat die jüngste GKV-Reform tatsächlich beschlossen, und was bedeutet das für Versicherte, Praxen und Kliniken? Der Überblick ordnet die wichtigsten Entscheidungen ein, benennt strittige Punkte, und zeigt, wo sich im Alltag spürbare Veränderungen abzeichnen. Mehr Geld, aber nicht grenzenlos Wer bezahlt am Ende die Rechnung? Genau daran entzündet sich jede GKV-Reform, weil sie in einem System ansetzt, das im Kern umlagefinanziert ist, also von den laufenden Einnahmen aus Beiträgen lebt, und dessen Ausgaben seit Jahren schneller wachsen als die beitragspflichtigen...
OLG Frankfurt am Main: Bei Lipödem muss die private Krankenversicherung die Kosten für eine Hautstraffung nach einer Fettabsaugung übernehmen
OLG Frankfurt am Main: Bei Lipödem muss die private Krankenversicherung die Kosten für eine Hautstraffung nach einer Fettabsaugung übernehmen

Ein Urteil des Oberlandesgerichts Frankfurt am Main rückt eine Frage ins Zentrum, die viele Lipödem-Patientinnen nach einer Liposuktion beschäftigt: Wer zahlt, wenn die Operation zwar die Schmerzen lindert, danach aber überschüssige Haut bleibt, die erneut Beschwerden verursacht? Das Gericht stellt klar, dass eine private Krankenversicherung die Kosten einer Hautstraffung übernehmen muss, wenn sie medizinisch notwendig ist und nicht als bloße Kosmetik abgetan werden kann, und es liefert damit wichtige Leitplanken für ähnliche Streitfälle. Wenn „Kosmetik“ plötzlich krank macht Wer nach einer Fettabsaugung wegen Lipödem mit Hautüberschüssen kämpft, kennt das Dilemma: Die Liposuktion kann Druckschmerzen reduzieren und Beweglichkeit verbessern, doch das Gewebe verändert sich, und nicht...
Trotz reform der gesetzlichen krankenkassen: erhebliche beitragssteigerungen ab 2027 für versicherte und arbeitgeber
Trotz reform der gesetzlichen krankenkassen: erhebliche beitragssteigerungen ab 2027 für versicherte und arbeitgeber

Die Beitragsdebatte ist zurück, und diesmal geht es nicht um Nuancen, sondern um spürbare Mehrkosten. Trotz der beschlossenen Reformen in der gesetzlichen Krankenversicherung (GKV) mehren sich die Warnungen, dass Versicherte und Arbeitgeber ab 2027 mit deutlichen Beitragssprüngen rechnen müssen, weil die Ausgaben schneller wachsen als die Einnahmen und zugleich teure Strukturprobleme ungelöst bleiben. Wer heute auf stabile Sätze setzt, unterschätzt den Druck aus Demografie, Pflege, Kliniken und Arzneimitteln, und der trifft am Ende beide Seiten der Lohnabrechnung. Die Rechnung geht nicht mehr auf Warum droht der Sprung gerade ab 2027? Weil sich mehrere Kostentreiber überlagern, während der Beitragstopf in einem System mit lohnabhängiger Finanzierung nur begrenzt mitwächst. Die...
Analyse von privaten Krankenversicherungstarifen – bestens gesund mit optimalen Konditionen
Analyse von privaten Krankenversicherungstarifen – bestens gesund mit optimalen Konditionen

Wer in Deutschland privat krankenversichert ist oder den Wechsel erwägt, steht 2026 vor einer heiklen Gemengelage, denn die Prämien steigen vielerorts spürbar, gleichzeitig werben Anbieter mit „Top-Leistungen“ und digitalen Services, und auf den zweiten Blick entscheidet oft das Kleingedruckte über Tausende Euro. Welche Tarifmerkmale zählen wirklich, wie lassen sich Konditionen belastbar vergleichen, und wo lauern Kostenfallen? Eine nüchterne Analyse zeigt, worauf Versicherte jetzt achten müssen, um medizinisch bestens abgesichert zu sein, ohne sich finanziell festzufahren. Warum PKV-Beiträge gerade so stark drücken Die Rechnung ist simpel, die Folgen sind es nicht. Private Krankenversicherer kalkulieren nach dem Äquivalenzprinzip, also risikogerecht und lebenslang, und genau diese...
BGH entscheidet: Unwirksame Klauseln in Krankentagegeldversicherungen dürfen nicht einfach ersetzt werden
BGH entscheidet: Unwirksame Klauseln in Krankentagegeldversicherungen dürfen nicht einfach ersetzt werden

Ein Urteil des Bundesgerichtshofs (BGH) bringt Bewegung in den Markt der Krankentagegeldversicherung: Unwirksame Vertragsklauseln dürfen nicht einfach durch neue Bedingungen ersetzt werden, nur weil das für Versicherer praktisch wäre. Für Versicherte ist das mehr als eine juristische Spitzfindigkeit, denn es geht um die Frage, ob und wie Leistungen gekürzt oder Verträge angepasst werden können, wenn zentrale Regelungen im Kleingedruckten einer Kontrolle nicht standhalten. Wer Krankentagegeld bezieht oder darauf angewiesen ist, sollte die Tragweite kennen. Was der BGH den Versicherern untersagt Kann ein Versicherer eine unwirksame Klausel im Nachhinein „heilen“, indem er sie durch eine neue, wirksame Regel ersetzt, und zwar ohne echte Zustimmung der Kundinnen und Kunden? Genau hier setzt...
Krankenkassen und kassenärztliche Vereinigungen erleiden durch zweifelhafte Kapitalanlagen weitere Verluste in Millionenhöhe
Krankenkassen und kassenärztliche Vereinigungen erleiden durch zweifelhafte Kapitalanlagen weitere Verluste in Millionenhöhe

Wieder zweistellige Millionenverluste, wieder Fragen nach der Kontrolle: Gesetzliche Krankenkassen und kassenärztliche Vereinigungen (KVen) geraten wegen Kapitalanlagen unter Druck, die sich im Nachhinein als riskant oder zweifelhaft erweisen. Brisant ist nicht nur die Summe, sondern der Zeitpunkt, denn Kassen verweisen auf steigende Ausgaben und Beitragssätze, während Patienten und Beitragszahler Stabilität erwarten. Wie konnte Geld aus Pflichtbeiträgen in Konstruktionen fließen, deren Risiken offenbar unterschätzt wurden, und wer zieht daraus jetzt Konsequenzen? Wenn Beitragsgeld an den Märkten verbrennt Dass Krankenkassen Geld anlegen, ist zunächst weder ungewöhnlich noch verboten, denn Liquiditätsreserven, Rückstellungen und zeitweise nicht benötigte Mittel dürfen innerhalb enger...
Weniger Komplexität, mehr Klarheit: Einführung einer neuen Zahnzusatzversicherung auf dem Markt
Weniger Komplexität, mehr Klarheit: Einführung einer neuen Zahnzusatzversicherung auf dem Markt

Ein neuer Tarif für Zahnzusatzversicherungen verspricht genau das, woran viele Angebote bislang scheitern: weniger Kleingedrucktes, klarere Leistungen und schnelleres Verständnis schon vor dem Abschluss. Der Zeitpunkt ist nicht zufällig, denn Zahnersatz bleibt eine der größten privaten Gesundheitsausgaben in Deutschland, während gesetzliche Kassen häufig nur einen Teil der Kosten abdecken. Für Verbraucherinnen und Verbraucher stellt sich damit erneut die Frage, wie viel Schutz sinnvoll ist, welche Leistungen tatsächlich ankommen und woran man einen guten Tarif erkennt. Warum Zahnarztkosten weiterhin ein Budget-Risiko sind Wer einmal einen Heil- und Kostenplan in den Händen hatte, kennt den Moment, in dem aus einem gewöhnlichen Zahnarzttermin ein handfester Posten im Haushaltsbudget wird...
Gut zu wissen: Rückkehr in die private Krankenversicherung durch vermeintliche Beschäftigung im Ausland
Gut zu wissen: Rückkehr in die private Krankenversicherung durch vermeintliche Beschäftigung im Ausland

Ein neuer Trend in Beratungsforen und Social Media verspricht einen „Trick“: Wer in die private Krankenversicherung (PKV) zurück will, müsse nur eine scheinbare Auslandsbeschäftigung konstruieren, um sich der deutschen Versicherungspflicht zu entziehen. Klingt bequem, kann aber teuer werden, denn Krankenkassen, Rentenversicherungsträger und Finanzämter prüfen grenzüberschreitende Arbeitsmodelle inzwischen deutlich schärfer, und bei Scheinselbstständigkeit oder Scheinentsendungen drohen hohe Nachzahlungen sowie strafrechtliche Risiken. Der vermeintliche Auslandsjob als Abkürzung Ein Vertrag in der Schublade, eine ausländische Firma auf dem Papier und schon zurück in die PKV? Genau so wird es in manchen „Gestaltungs“-Anleitungen dargestellt, häufig mit dem Versprechen, die gesetzliche...
Niedersächsisches Gericht entscheidet: Keine Kostenerstattung durch Krankenkasse für Abnehmspritzen bei Hormonstörungen

Niedersächsisches Gericht entscheidet: Keine Kostenerstattung durch Krankenkasse für Abnehmspritzen bei Hormonstörungen

Ein Urteil aus Niedersachsen bremst Hoffnungen vieler Patientinnen und Patienten: Wer wegen hormoneller Störungen stark zunimmt und zu Abnehmspritzen wie GLP‑1‑Rezeptoragonisten greift, kann die Kosten nicht ohne Weiteres der gesetzlichen Krankenkasse aufbürden. Das Gericht stellte klar, dass es für eine Erstattung klare arzneimittelrechtliche Zulassungen und einen eng definierten Leistungsanspruch braucht, auch wenn der Leidensdruck hoch ist und Adipositas gesundheitlich schwer wiegt. Der Beschluss ist ein Signal in einer aufgeheizten Debatte um teure neue Medikamente. Warum das Gericht „nein“ sagte Wie weit reicht der Leistungsanspruch der gesetzlichen Krankenversicherung, wenn moderne Medikamente medizinisch plausibel wirken, aber nicht exakt für den konkreten Fall vorgesehen sind?...